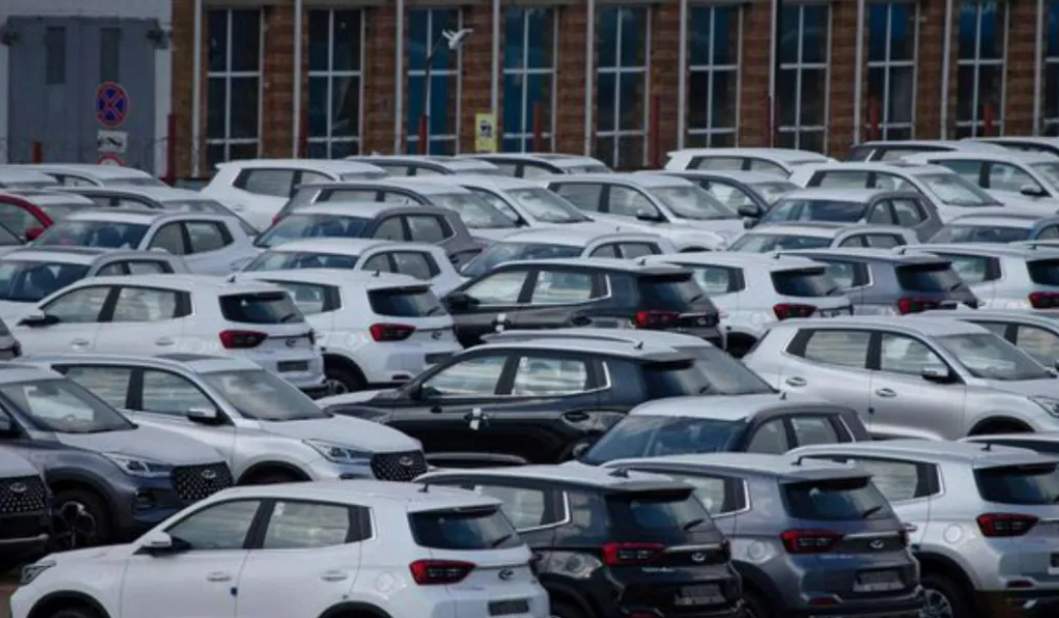
中国汽车市场竞争持续白热化,行业内卷加剧,倒逼比亚迪、奇瑞、吉利、上汽、小鹏等主流中国车企加速全球化布局,掀起大规模海外建厂浪潮。车企通过新建基地、收购厂房、合作代工等多元模式贴近海外市场,规避贸易壁垒,持续提升全球市场份额。
业内数据显示,今年国内汽车销量预计下滑10%,市场承压明显。反观出口端增长迅猛,五年间中国汽车出口量暴涨7倍,80%出口份额来自本土车企,同期外资车企在华市场份额近乎腰斩。机构预测,2026年中国汽车出口量将突破1000万台,同比增幅超40%,出海已成行业核心增长引擎。
海外本地化生产优势突出,可有效降低物流与关税成本,贴合当地法规与消费需求,叠加多国招商补贴政策,落地门槛持续降低。目前中国车企产能已覆盖印尼、巴西、南非等多国,其中比亚迪9月3日投产印尼爪哇新工厂,年产15万台新能源汽车,为其全球第13座生产基地。
在高端欧洲市场,即便欧盟对华电动车加征关税,中国车企增长势头依旧强劲。2026年二季度,中国车企西欧市占率达11%,反超日系车企。针对欧洲新规,车企灵活调整布局,比亚迪匈牙利年产30万台工厂即将完工,同时暂缓土耳其建厂计划,通过收购西班牙、法国现成厂房提速投产。
此外,奇瑞、吉利分别与英国日产、西班牙福特达成代工合作,上汽、小鹏持续规划欧洲专属产能。依托30%的成本优势、极速研发效率与精简架构,中国车企竞争力凸显。机构预判,2030年中国车企海外总产能将达340万台,其中欧洲产能突破100万台,正式迈入“本地生产、全球销售”的全球化新阶段。