当前中国电池产业已从新能源汽车,延伸至船舶电力、储能等多个领域。以宁德时代为代表的中国企业占据全球行业主导地位,依托完备产业链与技术优势,掌握全球动力电池大部分产能。拥有丰富镍矿资源的印尼,成为中国电池产业重要上游原料供应国,双边合作不断深化,但产业发展痛点也逐步显现。
数据显示,中国占有全球 85% 电池正极材料、90% 以上负极材料以及 80% 电芯产能。2026 年 8 月宁德时代国内市占率超 41%,全球份额约 43%,产能突破 330GWh,领先比亚迪、亿纬锂能等同行。宁德时代已实现电动船舶电池量产,年均出货约 1000 组,深耕国内内河市场,并积极拓展东南亚,推进合资建厂与原料加工项目。
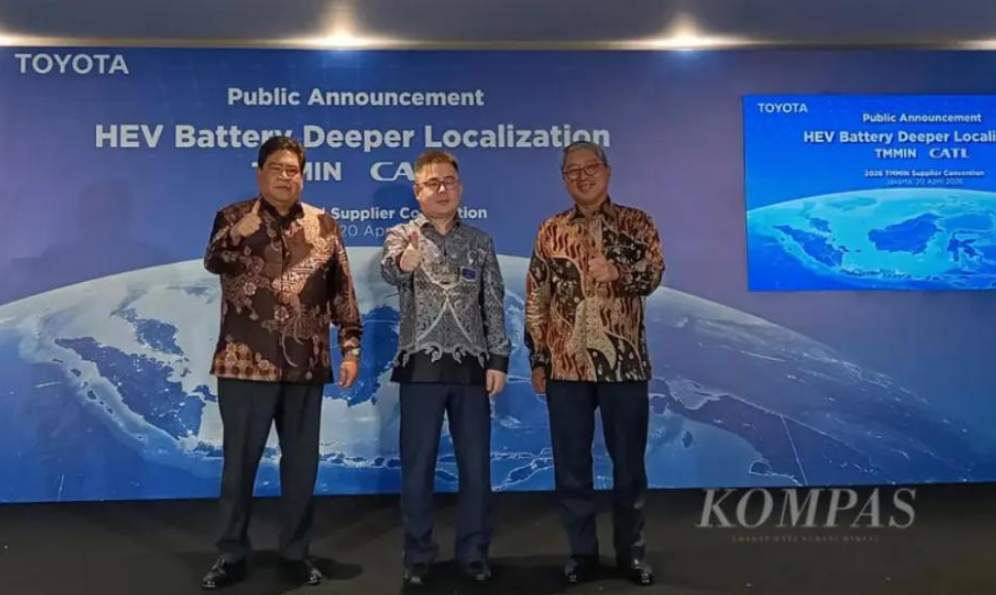
本土化布局方面,宁德时代旗下邦普循环联合印尼安塔姆、印尼电池公司,在西爪哇卡拉旺建设总投资近 60 亿美元的全链条电池产业园,覆盖镍矿开采、原料加工、电池制造、废料回收,是中印尼电池合作标杆项目。广西南南新能源也依托印尼红土镍矿,建设一体化前驱体生产线,产品供应特斯拉、苹果等国际企业。
不过业内专家认为,印尼电池产业链存在明显短板。当地中游产业薄弱,中资项目多集中于镍矿初级加工,前驱体等中游环节发展不足。印尼虽然资源丰富,仍需大量进口成品电池,产业附加值偏低;同时技术转移有限,本土企业难以掌握电池核心技术。此外,产业园高度依赖煤电,镍加工行业存在高危作业、劳工权益等问题,受到国际劳工组织关注。
专家建议,印尼需要补齐中游产业链短板,推动技术落地,规范产业发展,摆脱单纯原料供应角色,实现电池产业本土化升级。