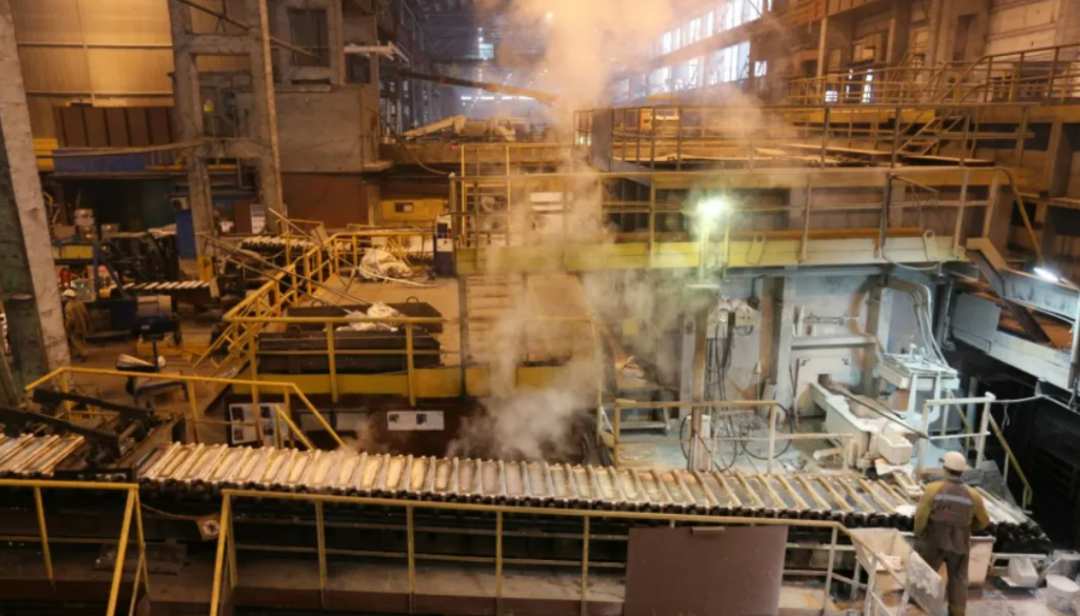
印尼当前铝土矿投资持续升温,大批铝冶炼项目落地,高附加值矿产加工产业迎来新增长周期。法律业内专家指出,印尼并未放弃镍矿下游产业链建设,而是借助铝产业推动矿产深加工多元化。镍矿仍为印尼核心战略矿产,铝产业有望成为国民经济新增长引擎。
印尼铝土矿资源丰厚,储量介于 28 亿至 31 亿吨,占全球总储量 4%,资源主要分布在西加里曼丹。矿产加工增值效应突出,原生铝土矿每吨售价仅 30 至 35 美元;加工成氧化铝后,单价提升至 350 至 400 美元 / 吨;进一步冶炼为铝锭,价格可达 2200 至 2500 美元 / 吨,产品附加值实现数十倍提升。
行业专家与研究机构同时提醒,铝产业快速扩张背后风险突出。其一,产业外资集中度高,印尼近 75% 氧化铝及铝加工项目由中方资本投建,外资主导产业链或重演镍产业过往问题,造成印尼在供应链、技术层面对外依赖。
其二,存在碳排放转移隐患。大批铝冶炼厂落地带来碳外包风险,高耗能铝加工产能持续向印尼转移。当前印尼已有 1.8 吉瓦自备燃煤电厂服务铝产业,后续计划新增 8 吉瓦配套能源产能,供给 32 个铝产业项目,将显著增加本国碳排放,拖累脱碳进程。
专家还以镍产业现状作为参照:印尼镍产能中仅有不足 1% 用于本土电池制造,产业链深加工程度偏低。业界担忧铝产业重蹈覆辙,停留在浅层开发阶段,背负高昂环境代价。业内呼吁印尼政府推动技术本土化转化,规范外资布局,大力开发水电、光伏等清洁能源,发展绿色铝产业,平衡经济收益与生态可持续发展。