上海金属市场(SMM)最新数据显示,2026至2027年,全球除中国外铝冶炼新增产能将迎来集中释放,总增量达534万吨。其中印尼新增产能高达350万吨,占海外总增量的66%,成为中国境外铝冶炼产能扩张第一大国,稳居全球铝产业转移与升级核心阵地。
从投产节奏来看,印尼铝产业扩张稳步推进。2026年印尼已有148万吨新增铝冶炼产能投产,第四季度还将新增42万吨产能落地。受部分项目建设滞后、配套工程延期影响,SMM下调2026年海外新增铝产能预期,由240万吨修正至190万吨,部分年内规划产能顺延至2027年,少量项目或将延后至2028年投产。相较之下,2027年全球海外新增产能调整幅度较小,仅减少12万吨,整体落地节奏保持平稳,当年印尼新增铝冶炼产能将升至225万吨,增量支撑作用突出。
目前印尼铝产业配套体系持续完善,国内氧化铝加工厂现有年产能900万吨,年消耗铝土矿330万至360万吨。全国已投产及规划建设冶炼厂共16家,全部投产后,氧化铝年产能将突破2730万吨,铝土矿年需求量将飙升至9500万至1.05亿吨,产业体量持续扩容。
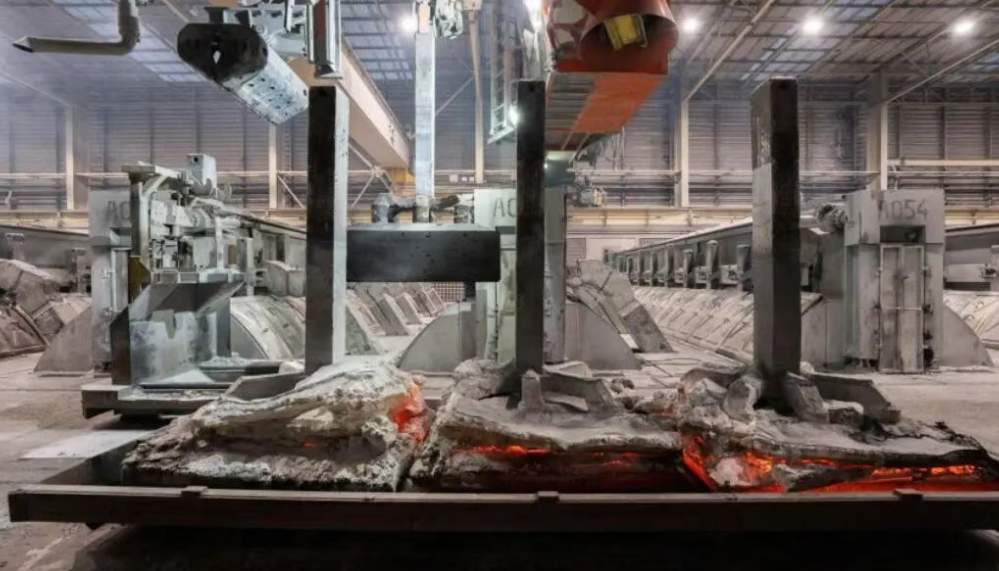
现阶段印尼已有四家铝冶炼厂稳定投产,总产能198万吨,年产铝110万吨,年消耗氧化铝约220万吨,汇聚虹桥、南山、锦晶等多家外资重点项目。2026年起,当地多梯度合资铝厂将陆续投产,2027年更有多座大型冶炼项目落地,产能增量持续释放。
据悉,全球规划原生铝项目总产能达2350万吨,但多数项目仍处筹备阶段,落地不确定性较高。依托成熟产业布局与完善配套规划,印尼成为全球铝产业少数稳定增量市场,进一步巩固其中国之外全球铝冶炼核心枢纽的市场地位。